
投资要点
复盘历史,高油价对外洋通胀影响更大,股市更多受流动性和基本面驱动。(1)高油价对外洋通胀推升较为昭着,尤其是在经济上行时。一是高油价推升通胀:当先,高油价对好意思国通胀推升作用较大,且在经济回升时更昭着;其次,高油价可能导致中国输入性通胀,尤其是反应在PPI上行上。二是流动性是否紧缩更多由经济和通胀趋势共同决定:当先,好意思联储是否加息需空洞考量经济和通胀水平;其次,中国事否收紧流动性主要计议经济是否过热。三是经济是否出现回落并非是高油价引起:当先,好意思国经济回落由本人基本面走弱或流动性收紧引起;其次,国内经济回落更多是外需走弱等引起。(2)高油价对股市有负面影响,但股市更多由基本面和流动性影响。一是好意思股主要受基本面和流动性影响:当先,2008年高油价、高通胀时好意思股下落主要受次贷危境影响,好意思联储那时仍处于降息周期中;其次,2022年高油价导致好意思国通胀预期进一步上升,从而导致好意思联储加息,引起好意思股下落。二是A股主要受外部环境和流动性影响:当先,2008年A股下落主要受外洋次贷危境影响,重复2007年启动的流动性紧缩;其次,2022年A股下落主要受俄乌破裂、上海疫情以及好意思联储加息等影响,国内流动性如故旯旮宽松的。
面前来看,A股受政策、基本面和流动性等撑抓相对仍有韧性,短期守护摇荡趋势。(1)本轮油价高潮对通胀的影响可能弱于2007年和2022年。一是好意思国动力分项占CPI权重较之前出现昭着下降。二是好意思国经济和办事处于放缓趋势中。三是短期中国输入型通胀可能较小。(2)本轮油价高潮对好意思股可能有一定负面影响,但可能弱于2008年和2022年。一是好意思国通胀可能受油价高潮而推升,但幅度可能弱于2007年和2022年,由此导致好意思联储降息预期下降,但可能难加息。二是面前油价高潮对好意思国基本面可能有负面影响,但影响有限。(3)A股短期受政策和基本面、流动性等撑抓仍可能有相对韧性。一是短期政策依然偏积极。二是短期经济和盈利仍处于拓荒趋势中:当先,跟着开工旺季的到来以及成本上风浮现,投资、耗尽、出口增速短期可能进一步回升;其次,跟着PPI的回升,企业盈利可能进一步上升。三是短期国内流动性仍可能守护一定的宽松:当先,短期外洋流动性宽松预期有所回落;其次,国内通胀上行压力较小,短期央行仍可能加大资金投放融资、外资等资金流入短期可能有所回落,但机构资金等中永久资金入市仍可能抓续。
行业建树:短期平衡建树绩优科技、部分周期和低估值红利等行业。(1)短期石化、绩优科技等行业施展可能相对占优。一是复盘历史,油价快速高潮期间石化、煤炭等动力有关的行业和产业趋势上行的行业相对占优。二是复盘历史,油价快速高潮期间,科技成长行业受到压制,但其中功绩较好或产业趋势上行的细分行业施展可能相对偏强。三是面前来看,短期石化、电力、电新、科技硬件等行业可能相对占优:当先,石化、电力、电新等行业短期可能受益于油价的高潮而景气上行;其次,AI需求束缚上升,科技硬件等行业功绩可能束缚改善。(2)短期提倡平衡建树:一是政策和产业趋势进取的电新(AI电力、储能)、通讯(AI硬件)、电子(半导体、AI硬件)、有色金属、化工、军工(生意航天)、医药等行业;二是煤炭、电力、银行等低估值红利行业。
风险提醒:历史警戒畴昔不一定适用、政策超预期变化、经济拓荒不足预期。

正文实质
一、高油价对经济和股市的影响怎样?
(一)复盘历史,高油价对股市影响更多通过流动性传导
复盘历史,高油价对外洋通胀影响更大,A股更多受流动性和基本面驱动。复盘2007-2008年、2020-2022年两轮油价高潮至顶点高位时国表里经济和股市的施展,不错看到:

(1)高油价对外洋通胀推升较为昭着,尤其是在经济上行时。
一是高油价推升通胀:当先,高油价对好意思国通胀推升作用较大,且在经济回升时更昭着,如好意思国CPI同比增速在2008年7月达到5.6%、在2022年6月达到9.1%,区别在于2008年好意思国仍是处于次贷危境,地产仍是启动走弱,而2022年好意思国经济处于疫情后的回升周期中;其次,高油价可能导致中国输入性通胀,尤其是反应在PPI上行上,如中国CPI同比增速在2008年2月达到8.7%、在2021年11月达到2.3%,中国PPI同比增速在2008年7月达到10.0%、在2021年下半年守护在8%-14%的高位。


二是流动性是否紧缩更多由经济和通胀趋势共同决定:当先,好意思联储是否加息需空洞考量经济和通胀水平,如在通胀水平仍较高的布景下2007年9月启动好意思联储抓续降息以支吾次贷风险,但2022年3月启动好意思联储在经济和通胀均上行布景下抓续加息;其次,中国事否收紧流动性主要计议经济是否过热,如2007年头至2008年年中期间中国央行10次上调进款准备金率、6次加息,以支吾经济过热、防控通胀,但2022年央行反而屡次降准降息,原因是那时国内经济压力较大。


三是经济是否出现回落并非是高油价引起:当先,好意思国经济回落由本人基本面走弱或流动性收紧引起,如2008年好意思国经济堕入衰败主如若次贷危境,2022年启动好意思国经济回落更多是疫后拓荒动能玩忽重复流动性收紧导致;其次,国内经济回落更多是外需走弱等引起,如2008年、2022年经济回落均是由于受出口回落等影响。


(2)高油价对股市有负面影响,但股市更多由基本面和流动性影响。一是好意思股主要受基本面和流动性影响:当先,2008年高油价、高通胀时好意思股下落主要受次贷危境影响,好意思联储那时仍处于降息周期中;其次,2022年高油价导致好意思国通胀预期进一步上升,从而导致好意思联储加息,引起好意思股下落。二是A股主要受外部环境和流动性影响:当先,2008年A股下落主要受外洋次贷危境影响,重复2007年启动的流动性紧缩;其次,2022年A股下落主要受俄乌破裂、上海疫情以及好意思联储加息等影响,国内流动性守护旯旮宽松。


(二)面前来看,A股仍有韧性,短期守护摇荡趋势
面前来看,A股受政策、基本面和流动性等撑抓相对仍有韧性,短期守护摇荡趋势。(1)本轮油价高潮对通胀的影响可能弱于2007年和2022年。一是好意思国动力分项占CPI权重较之前出现昭着下降:好意思国动力分项占CPI权重由2012年的10%操纵下降至于今的6%-7%。二是好意思国经济和办事处于放缓趋势中:当先,好意思国制造业PMI抓续走弱;其次,好意思国非农办事时薪同比增速和工作参与率抓续回落,娇傲好意思国办事放缓趋势连续;终末,比照俄乌破裂,面前的油价高潮更多是由于好意思伊破裂,一朝破裂箝制大略霍尔木兹海峡通航,油价可能快速回落,唯有高油价守护的时分不长,通胀上行的幅度可能有限。三是短期中国输入型通胀可能较小:当先,中国CPI和PPI仍处于低位;其次,国内需求偏弱下,油价高潮对PPI的拉动效应玩忽,同期对CPI的传导效应也偏弱。(2)本轮油价高潮对好意思股可能有一定负面影响,但可能弱于2008年和2022年。一是好意思国通胀可能受油价高潮而推升,但幅度可能弱于2007年和2022年,由此导致好意思联储降息预期下降,但可能难加息。二是面前油价高潮对好意思国基本面可能有负面影响,但影响有限:当先,好意思国经济和办事本就处于回落趋势中,油价高潮可能进一步增多成本,累赘耗尽;其次,AI产业趋势仍在上行,好意思国科技企业盈利和景气可能抓续,唯有不大幅收紧流动性,科技企业融资风险可能有限。(3)A股短期受政策和基本面、流动性等撑抓仍可能有相对韧性。一是短期政策依然偏积极:当先,经济政策上,两会定调的积极财政政策和宽松的货币政策短期可能加速落地引申;其次,成本市集政策上,央行表态要踏实成本市集,金融法草案征求见地,强调要健全金融市集踏实机制。二是短期经济和盈利仍处于拓荒趋势中:当先,2月制造业(3.1%,前值为0.6%)、基础轨范建设(11.4%,前值为-1.5%)、房地产投资增速(-11.1%,前值为-17.2%)、社零增速(2.8,前值为0.9)和耗尽者信心指数(91.6,前值为90.6)、出口同比增速(39.6,前值为10.0)均全面回升,后续来看,跟着开工旺季的到来以及成本上风浮现,投资、耗尽、出口增速可能进一步回升;其次,跟着PPI的回升,企业盈利可能进一步上升。三是短期国内流动性仍可能守护一定的宽松。其一,短期外洋流动性宽松预期有所回落:当先,好意思联储3月如预期不降息,跟着油价的高潮,好意思联储年内降息的预期大幅下降;其次,尽管好意思联储年度可能不降息,但在经济和办事仍偏弱的趋势下,好意思联储年内加息的可能性较低。其二,国内流动性短期仍可能守护宽松:当先,国内通胀上行压力较小,短期央行仍可能加大资金投放;其次,跟着市集厚谊的走弱,融资、外资等资金流入短期可能有所回落,但机构资金等中永久资金入市仍可能抓续。


二、行业建树:短期平衡建树绩优科技和低估值红利等行业
(一)短期石化、绩优科技等行业施展可能相对占优
短期石化、绩优科技等行业施展可能相对占优。(1)复盘2001年以来4段地缘破裂导致布油价钱快速高潮或处高位(120好意思元/桶以上)的行业施展发现:一是复盘历史,油价快速高潮期间石化、煤炭等动力有关的行业和产业趋势上行的行业相对占优。当先,油价快速高潮期间石化、煤炭等动力有关的行业相对占优:如2003/3/20-2004/10/26的煤炭、2007/3/24-2008/6/27的煤炭、2022/2/4-2022/6/14的煤炭、石化、有色。其次,油价快速高潮期间产业趋势上行的行业相对占优:如2022/2/4-2022/6/14期间汽车受益于新动力车产业趋势进取而相对占优,2011/2/15-2012/3/8期间食饮、家电受益于耗尽升级而相对占优。二是复盘历史,油价快速高潮期间,科技成长行业受到压制,但其中功绩较好或产业趋势上行的细分行业施展可能相对偏强。当先,油价快速高潮期间,科技成长行业受到压制:4段油价快速高潮或处高位期间,大巨额科技成长行业下落。其次,其中功绩较好或产业趋势上行的细分行业施展可能相对偏强:如2007/3/24-2008/6/27期间电力设备功绩增速名依次1,在科技成长行业中涨幅名依次1,2011/2/15-2012/3/8期间传媒功绩增速名依次6,在科技成长行业中涨幅名依次1。(2)面前来看,短期石化、电力、电新、科技硬件等行业可能相对占优。一是石化、电力、电新等行业短期可能受益于油价的高潮而景气上行。当先,油价上行平直带动油气开采、油服工程等盈利拓荒,石化板块利润抬升;其次,水电、核电等成本不受油价扰动,比价替代下电力板块可能受益;终末,油价高潮倒逼新动力转型,新动力车链、储能、风光发电等景气度可能上行。二是AI需求束缚上升,科技硬件等行业功绩可能束缚改善。如通讯、电子、诡计机2025年报预报净利润同比增速较高,诀别为242.1%、64.3%、31.9%。


(二)短期平衡建树绩优科技、部分周期和低估值红利
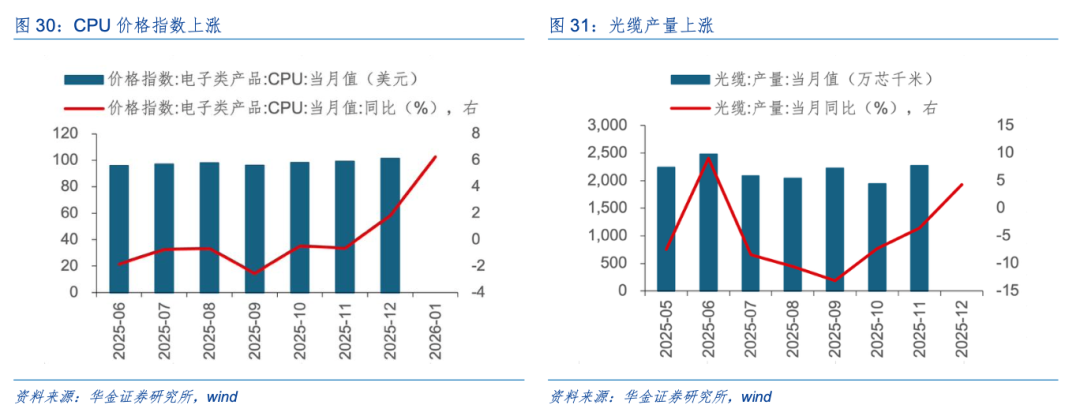
短期提倡逢低建树政策和产业趋势进取的电新(AI电力、储能)、通讯(AI硬件)、电子(半导体、AI硬件)、有色金属、化工、军工(生意航天)、医药等行业。(1)电新:第十六届中国国际清洁动力展览会将于2026年3月25-27日在北京·国度会议中心广泛举行,旨在加速新式动力体系建设,推动光伏、储能、氢能及东谈主工智能等限制的深度会通与协同改进。(2)通讯:一是光缆产量高潮,12月同比高潮4.26%,环比高潮8.73%;二是2026年3月18-20日,以“光启新元势引畴昔”为主题的第二十一届慕尼黑上海光博会,在上海新国际博览中心广泛启幕,是大师光电产业时代沟通、效能移动与产业升级的中枢平台;三是3月19-20日,华为在深圳举办以“因聚而升融智有为”为主题的“华为中国联合伙伴大会2026”旨在通过“伙伴+华为”在计谋、才调、价值的全面会通、协同共进,罢了高质地服务客户数智化升级,共创千行万业数智化的价值跃升。(3)电子:一是CPU价钱指数高潮,1月同比高潮6.25%,环比高潮2.24%;二是中国国际半导体设备、材料、制造和服务展览会将于2026年3月25–27日在上海新国际博览中心举办,本届展会以“跨界大师·心芯相联”为主题,展览面积超10万往常米,诱导逾1500家展商参展,同期举办20多场论坛。(4)有色金属:一是中国绿色智能充填采矿大会暨第四届矿山安全大会将于3月25-27日在湖南省长沙市召开,大会以“科技赋能矿山安全,智能引颈行业畴昔”为主题,聚焦矿山安全惩处当代化,为行业高质地发展搭建沟通平台;二是2026第三届中国(江西)国际有色金属暨冶金工业展览会将于2026年3月28-30日在南昌绿地国际博览中心广泛举办,本届展聚积焦新式工业化与新质分娩力,打造集展示、沟通、贸易、联结于一体的国际化专科平台。(5)化工:一是中国设备管制协会于2026年3月19-20日在山东省青岛市召开2026动力化工行业时代装备国产化大会;二是硫酸行业绿色低碳轨范商酌会将于2026年3月26-27日在四川省成齐市召开轨范商酌会,加速激动硫酸行业绿色低碳发展;为推动西北地区煤焦化行业绿色低碳转型,切实提高水资源集约量入计出运用水平,促进先进废水资源化时代的研发与应用,兹定于2026年3月31-4月2日在陕西省榆林市举办“西北地区煤焦化工业用水、节水及废水资源化沟通会”。(6)军工:2026第二届生意航天产业发展大会暨生意航天展,17日在深圳国际会展中心开幕,本届展聚积焦航天时代前沿、低轨卫星、深空探伤、生意航天放射、数字天外、卫星低成本制造、卫星应用及运营服务等要点限制,搭建起高水平的沟通联结平台。(6)医药:第二十二届国际络病学大会将在2026年3月27-29日在河北省石家庄市举办。
短期提倡逢低建树煤炭、电力、银行等低估值红利行业。(1)煤炭:国度动力局发布数据娇傲,原煤分娩降幅收窄,1—2月份,规上工业原煤产量7.6亿吨,同比下降0.3%,降幅比2025年12月份收窄0.7个百分点。(2)电力:国度动力局发布数据娇傲,前两月全社会用电量同比增长6.1%,高时代及装备制造业中,在东谈主工智能、算力建设、动力转型等限制抓续升温推动下,各子行业用电量均罢了正增长。(3)银行:一是2026第八届中国金融数智峰会将于3月25日在上海举办,本届峰会以“数启新金融·智聚重生态”为主题,主论坛与分论坛围绕智能跃迁、数据驱动、生态协同及畴昔视线四大议题伸开研讨,波及AIGC、数据要素金钱化及心事诡计等限制;二是万联网主持的“2026第十三届产业数字化与供应链金融改进论坛”将于3月26日在深圳召开。
三、风险提醒
1.历史警戒畴昔不一定适用:文中有关复盘具有历史局限性,不同期期的市集条款、行业趋势和大师经济环境的变化会对投金钱生不同的影响,以前的施展仅供参考。
2.政策超预期变化:经济政策受宏不雅环境、突发事件、国际关连的影响可能超预期大略不足预期,从而影响当下分析框架下的投资有计算。
3.经济拓荒不足预期:受外部骚动、贸易争端、当然灾害或其他弗成算计的身分影响开云kaiyun官方网站,经济拓荒进度可能有所波动,从而影响当下分析框架下的投资有计算。